ফ্রান্সের ঋণসংকটের ধাক্কায় ১৭ মাসের সর্বনিম্নে ইউরো, সংকটে ইউরোজোন
 ডেস্ক, রাজনীতি ডটকম

ফ্রান্সের ক্রমবর্ধমান সরকারি ঋণ ও বাজেট ঘাটতি, রাজনৈতিক অস্থিরতা এবং ইউরোপের অন্য বড় অর্থনীতিগুলোতেও বাড়তে থাকা অনিশ্চয়তার ধাক্কায় ইউরোর দাম নেমে গেছে ১৭ মাসের সর্বনিম্নে। তবে বাজারের মূল উদ্বেগ— ইউরোজোনের দ্বিতীয় বৃহত্তম অর্থনীতির সরকারি ঋণ এমন পর্যায়ে পৌঁছেছে যে বিনিয়োগকারীরা দেশটির ঋণ পরিশোধের সক্ষমতা নিয়ে সরাসরি প্রশ্ন তুলতে শুরু করেছেন।
সোমবার (৫ অক্টোবর) আন্তর্জাতিক বাজারে একপর্যায়ে এক ইউরোর দাম নেমে আসে ১ দশমিক ১১৬ ডলারে, যা ২০২৫ সালের মে মাসের পর সবচেয়ে কম। চলতি বছর এখন পর্যন্ত ডলারের বিপরীতে ইউরোর দর কমেছে প্রায় ৪ দশমিক ৫ শতাংশ। একই দিনে স্পেনে আগাম নির্বাচনের ঘোষণাও ইউরোজোনের রাজনৈতিক ঝুঁকি আরও বাড়িয়েছে।
ফ্রান্স কেন এতটা গুরুত্বপূর্ণ?
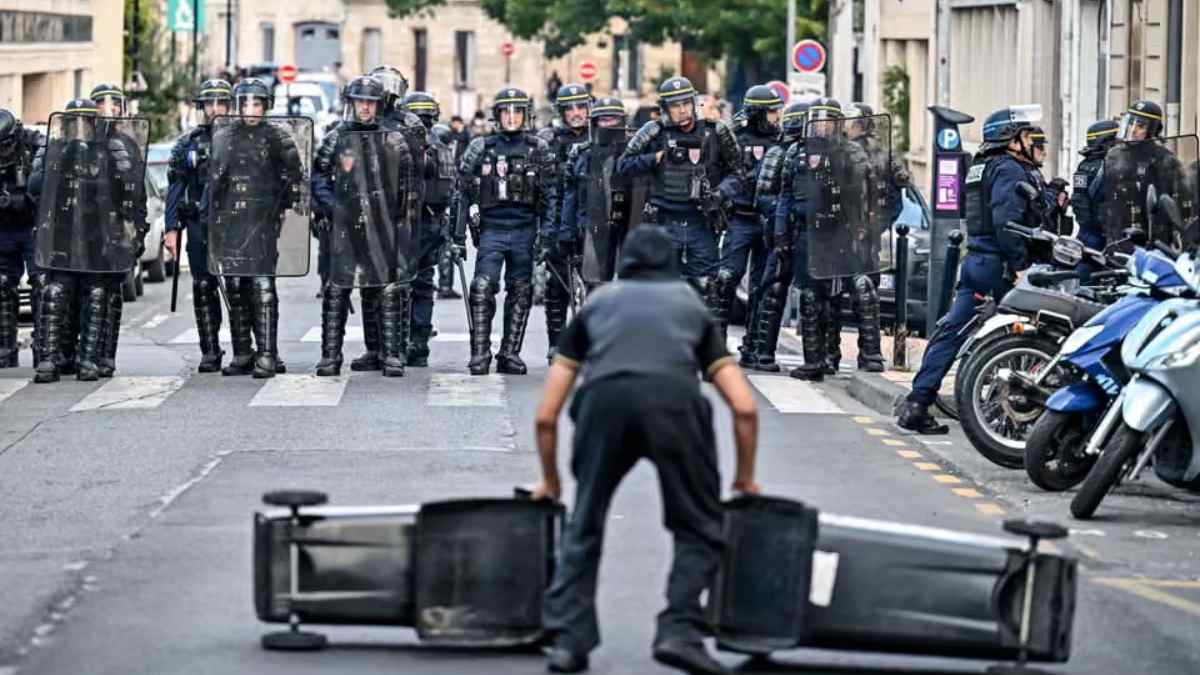
ফ্রান্সের সরকারি ঋণ দ্বিতীয় প্রান্তিক শেষে দাঁড়িয়েছে অর্থনীতির প্রায় ১১৯ শতাংশে। সরকারি পরিসংখ্যান সংস্থা ইনসির হিসাবে, জুনের শেষে মোট সরকারি ঋণের পরিমাণ ছিল প্রায় ৩ দশমিক ৬ ট্রিলিয়ন ইউরো। মাত্র এক প্রান্তিকেই ঋণ বেড়েছে ৫৯ দশমিক ৬ বিলিয়ন ইউরো।
আরও উদ্বেগের জায়গা হলো— এই ঋণ কমার বদলে বাড়ছে। ইউরোপীয় কমিশনের পূর্বাভাস অনুযায়ী, ২০২৬ সালে ফ্রান্সের বাজেট ঘাটতি জিডিপির ৫ দশমিক ১ শতাংশ এবং ২০২৭ সালে তা ৫ দশমিক ৭ শতাংশে উঠতে পারে। একই সময়ে সরকারি ঋণ ২০২৭ সালে জিডিপির ১২০ শতাংশ ছাড়িয়ে যেতে পারে। ঋণের ওপর সুদ পরিশোধের খরচও বাড়ছে, যা ২০২৬ সালে জিডিপির ২ দশমিক ৬ শতাংশে পৌঁছানোর পূর্বাভাস রয়েছে।
অর্থাৎ ফ্রান্সের সমস্যা কেবল ‘অনেক ঋণ’ নয়। বরং উচ্চ ঋণ, বড় বাজেট ঘাটতি ও নতুন ঋণের জন্য বাড়তি সুদ একসঙ্গে দেশটির অর্থনীতিকে চরম চাপের মুখে ফেলেছে।
এ কারণেই গত সপ্তাহে ফরাসি ১০ বছর মেয়াদি সরকারি বন্ডের সুদ প্রায় ৫ শতাংশে উঠে যায়, যা ২০০২ সালের পর সর্বোচ্চ। সোমবার কিছুটা কমলেও তা ৪ দশমিক ৮৩ শতাংশের আশপাশে ছিল।
বন্ডের সুদ বাড়লেই ইউরো কেন দুর্বল হয়?
ফ্রান্সসহ ইউরোপের অর্থনীতির বর্তমান সংকটের সবচেয়ে গুরুত্বপূর্ণ বিষয় হয়ে দাঁড়িয়েছে বন্ড। সরকার যখন নতুন ঋণ নেয়, তখন বিনিয়োগকারীরা সেই ঋণের ঝুঁকি অনুযায়ী সুদ দাবি করেন। কোনো দেশের আর্থিক অবস্থার ওপর আস্থা কমলে তাকে ঋণ নিতে বেশি সুদ দিতে হয়। ফ্রান্সের ক্ষেত্রেও সেটিই হচ্ছে।
শুক্রবার ফরাসি ও জার্মান ১০ বছর মেয়াদি বন্ডের সুদের ব্যবধান প্রায় ১৫০ বেসিস পয়েন্টে পৌঁছেছিল, ২০১১ সালের ইউরোজোন ঋণসংকটের পর যা সর্বোচ্চ। পরে ব্যবধান কিছুটা কমলেও সোমবারও তা প্রায় ১৪৫ বেসিস পয়েন্ট ছিল। রয়টার্সের বিশ্লেষণে বলা হয়েছে, এই ধরনের প্রবণতা বিনিয়োগকারীদের মধ্যে নতুন করে ‘সার্বভৌম ঋণসংকটে’র স্মৃতি ফিরিয়ে আনছে।
এর প্রভাব শুধু ফ্রান্সের বন্ডে সীমাবদ্ধ থাকে না। বিনিয়োগকারীরা ঝুঁকিপূর্ণ ইউরোপীয় সম্পদ থেকে অর্থ সরিয়ে জার্মান বন্ড বা সুইস ফ্রাঁর মতো তুলনামূলক নিরাপদ সম্পদে যেতে শুরু করেন। ইউরোর চাহিদাও তখন কমে যায়।
সোমবার ইউরো ডলারের পাশাপাশি সুইস ফ্রাঁর বিপরীতেও দুর্বল হয়েছে। ফলে বিষয়টি শুধু ডলারের শক্তিশালী হওয়ার মধ্যেই এ সংকট সীমাবদ্ধ নেই, বরং ইউরোপের নিজস্ব আর্থিক ঝুঁকিও বড় ভূমিকা রাখছে।
রাজনীতির কারণে সংকট আরও গভীর
ফ্রান্সের আর্থিক সমস্যার সমাধান করতে হলে সরকারের ব্যয় কমাতে হবে অথবা আয় বাড়াতে হবে। কিন্তু দুটিই রাজনৈতিকভাবে কঠিন।
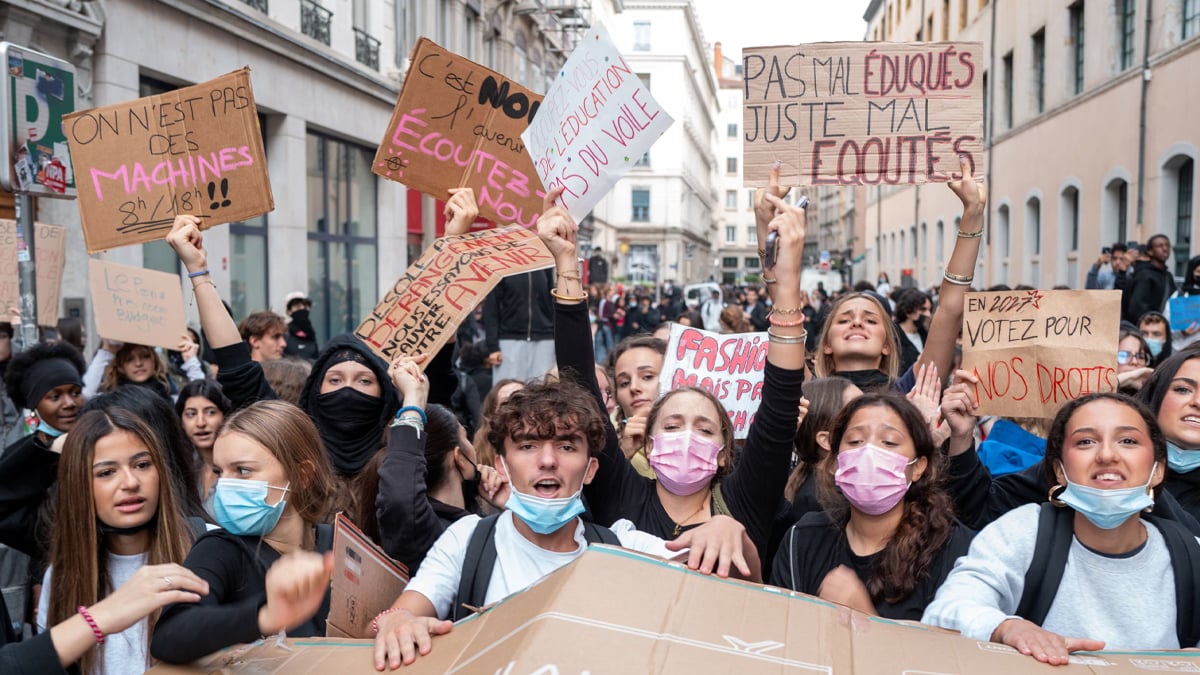
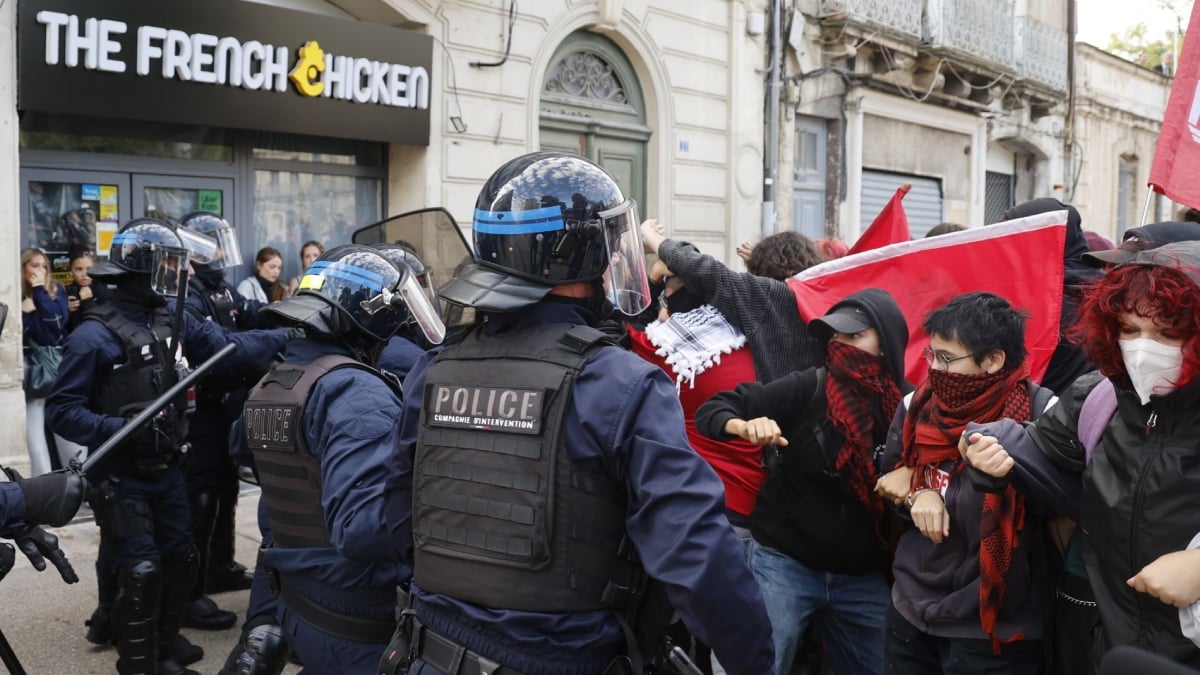
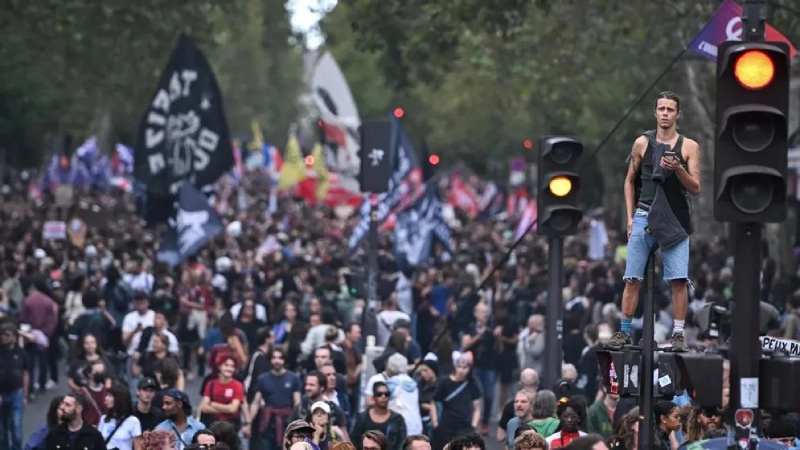
ফরাসি সরকার ২০২৭ সালের বাজেটে ব্যয় কমানোর পরিকল্পনা করছে। এরই মধ্যে শিক্ষা ও সরকারি পরিষেবায় সম্ভাব্য কাটছাঁটের বিরুদ্ধে শিক্ষার্থী ও সরকারি কর্মীদের বিক্ষোভ শুরু হয়েছে। অর্থাৎ সরকার যখন বাজারকে আশ্বস্ত করতে কৃচ্ছ্রনীতি নিতে চাইছে, তখন সেই নীতিই আবার সামাজিক প্রতিরোধ তৈরি করছে।
তার ওপর সামনে ২০২৭ সালের প্রেসিডেন্ট নির্বাচন। পার্লামেন্টও বিভক্ত, ফলে বড় ধরনের ব্যয়সংকোচন বা কর সংস্কার পাস করানো কঠিন। ইউরোপীয় কমিশনও বলেছে, রাজনৈতিক অচলাবস্থা ফ্রান্সের বাজেট ঘাটতি কমানোর পরিকল্পনাকে দুর্বল করেছে এবং ২০২৭ সালের নির্বাচন পর্যন্ত অনিশ্চয়তা থাকার আশঙ্কা রয়েছে।
অর্থাৎ, ফ্রান্সের অর্থনৈতিক সমস্যা সমাধানের জন্য যে কঠিন সিদ্ধান্ত দরকার, সেটিই রাজনৈতিকভাবে বাস্তবায়ন করা কঠিন হয়ে পড়ছে।
স্পেন কেন একই সময়ে গুরুত্বপূর্ণ?
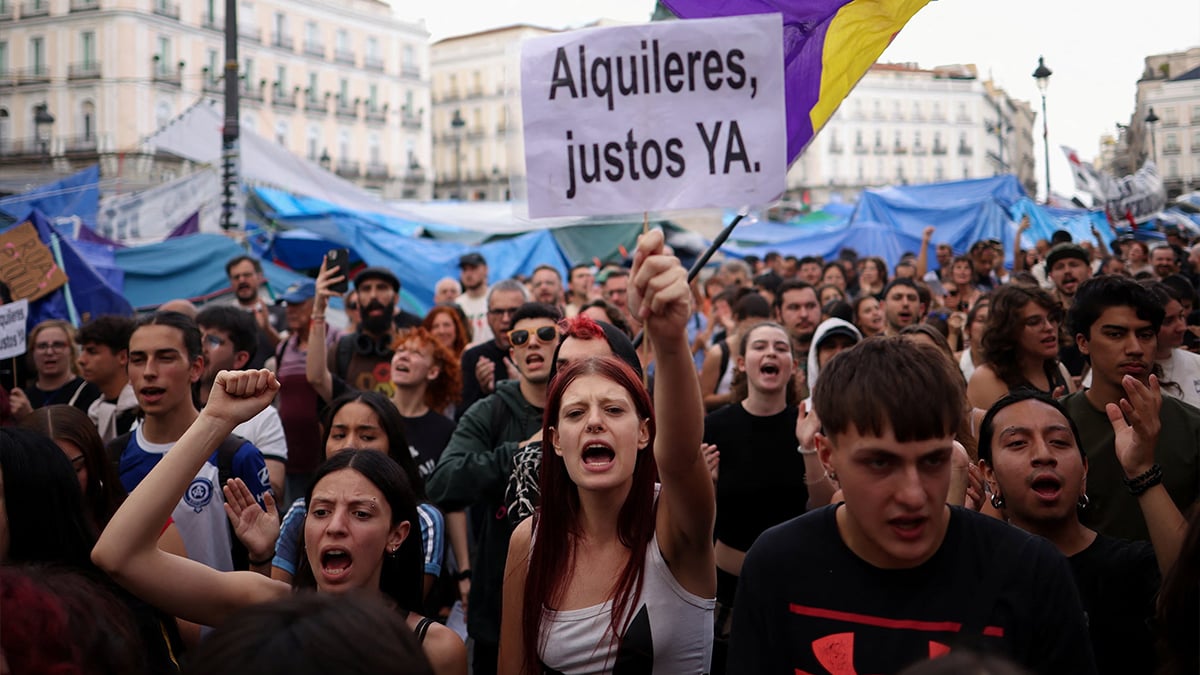
এই চাপের মধ্যেই সোমবার স্পেনের প্রধানমন্ত্রী পেদ্রো সানচেজ ২৯ নভেম্বর আগাম নির্বাচনের ঘোষণা দিয়েছেন। তার সংখ্যালঘু সরকার পার্লামেন্টে আবাসন সংকট মোকাবিলার দুটি প্রস্তাব পাস করাতে ব্যর্থ হওয়ার পর এ সিদ্ধান্ত এসেছে। এর আগে দেশ জুড়ে আবাসন ব্যয় ও ভাড়া নিয়ে বড় বিক্ষোভ হয়েছে।
স্পেনের অর্থনীতি ফ্রান্সের মতো ঋণসংকটে নেই। তাই ফ্রান্স ও স্পেনকে একই ধরনের অর্থনৈতিক সংকট হিসেবে দেখা ঠিক হবে না। কিন্তু বাজারের কাছে রাজনৈতিক অনিশ্চয়তা এখন গুরুত্বপূর্ণ। ইউরোপের দুটি বড় অর্থনীতিতে একই সময়ে সরকার ও নীতিনির্ধারণ নিয়ে অনিশ্চয়তা তৈরি হলে বিনিয়োগকারীদের ঝুঁকি নেওয়ার আগ্রহ কমে যায়।
এ কারণেই সোমবার স্পেনের নির্বাচনের ঘোষণার পর ইউরোর ওপর চাপ আরও বেড়েছে। ফাইন্যান্সিয়াল টাইমসের বিশ্লেষণ অনুযায়ী, ফ্রান্সের বন্ড বিক্রির চাপের সঙ্গে স্পেনের রাজনৈতিক অনিশ্চয়তা যুক্ত হয়ে ইউরোজোনে ‘ফ্র্যাগমেন্টেশন’ বা সদস্য দেশগুলোর ঋণঝুঁকির ব্যবধান বেড়ে যাওয়ার আশঙ্কা তৈরি করছে।
ফিরে আসবে ঋণসংকট?
এর আগে ২০১০-১১ সালে চরম ঋণসংকটে ভুগতে হয়েছে গোটা ইউরোপকে৷ তখন গ্রিস, পর্তুগাল, আয়ারল্যান্ড, স্পেনসহ একাধিক দেশের ঋণ নিয়ে সরাসরি অস্তিত্বের প্রশ্ন উঠেছিল।
বর্তমান পরিস্থিতিকে আপাত দৃষ্টিতে দেড় দশক আগের ওই সময়ের মতোই দেখাচ্ছে৷ তবে কিছু গুরুত্বপূর্ণ পার্থক্যও রয়েছে। এবার মূল চাপ ফ্রান্সের ওপর এবং ইউরোজোনের আর্থিক কাঠামোও আগের তুলনায় অনেক শক্তিশালী।
কিন্তু বাজার এখন যে বিষয়টি পরীক্ষা করছে তা হলো— একটি বড় অর্থনীতি যদি দীর্ঘদিন উচ্চ ঘাটতি ও ঋণ নিয়ে চলতে থাকে, তখন ইউরোপীয় কেন্দ্রীয় ব্যাংক (ইসবি) কতটা হস্তক্ষেপ করতে পারবে?
রয়টার্সের বিশ্লেষণ অনুযায়ী, ফ্রান্সের বন্ড বাজারে সরাসরি হস্তক্ষেপ করা ইসিবির জন্য সহজ নয়। কারণ ইউরোপীয় কেন্দ্রীয় ব্যাংকের মুদ্রানীতি কোনো নির্দিষ্ট দেশের বাজেট ঘাটতি অর্থায়নের হাতিয়ার হতে পারে না। ফ্রান্সের ঋণ সমস্যা শেষ পর্যন্ত ফরাসি সরকারেরই সমাধান করতে হবে। এটাই বর্তমান সংকটের সবচেয়ে গুরুত্বপূর্ণ জায়গা।
সামনে ইউরোর জন্য কী?
স্বল্পমেয়াদে ইউরোর ওপর তিনটি চাপ একসঙ্গে কাজ করছে— ফ্রান্সের ঋণ, ইউরোপের রাজনৈতিক অনিশ্চয়তা এবং উচ্চ জ্বালানি ব্যয়। এর বিপরীতে যুক্তরাষ্ট্রে তুলনামূলক বেশি সুদ ও শক্তিশালী ডলার ইউরোর পতনকে আরও ত্বরান্বিত করছে। রয়টার্সের হিসাবে, ডলার সূচকও ১৮ মাসের সর্বোচ্চের কাছাকাছি উঠেছে।
অর্থাৎ ইউরোর পতনকে শুধু মুদ্রাবাজারের স্বাভাবিক ওঠানামা হিসেবে দেখার সুযোগ কমছে। বন্ড বাজারে যে চাপ তৈরি হয়েছে, সেটিই এখন মূল সংকেত।
ফ্রান্স যদি বিশ্বাসযোগ্যভাবে ঘাটতি কমানোর পথ দেখাতে পারে, রাজনৈতিক অচলাবস্থা কিছুটা কাটে এবং বন্ডের সুদ স্থিতিশীল হয়, তাহলে বর্তমান চাপ নিয়ন্ত্রণে আসতে পারে। কিন্তু উলটোভাবে ফরাসি ঋণের সুদ আরও বাড়লে, স্পেনের নির্বাচনের পর রাজনৈতিক বিভাজন তীব্র হলে এবং ইউরোপের প্রবৃদ্ধি দুর্বল থাকলে ঝুঁকিটা শুধু ইউরোর দামে সীমাবদ্ধ থাকবে না। বরং ইউরোজোনের দেশগুলোর ঋণ নেওয়ার খরচ, ব্যাংকিং ব্যবস্থা, বিনিয়োগ ও শেষ পর্যন্ত সাধারণ মানুষের জীবনযাত্রার ওপরও তার প্রভাব পড়তে পারে।
ফলে ১ দশমিক ১১৬ ডলারের ইউরো নিজে যতটা গুরুত্বপূর্ণ, তার চেয়েও গুরুত্বপূর্ণ হলো এর পেছনের বার্তা— ইউরোপের বাজার এখন সরকারের ঋণ ও রাজনৈতিক সক্ষমতা— দুটোকেই আগের চেয়ে অনেক কঠোরভাবে মূল্যায়ন করছে।

এ সম্পর্কিত আরও পড়ুন